Во трката за најнапредните модели на вештачка интелигенција повеќе не е доволно да имате добар алгоритам. Пресудно е кој може да обезбеди доволно графички процесори, дата-центри и електрична енергија.
Притоа, најголемите AI-лаборатории често не се сопственици на инфраструктурата што ја користат. Вештачката интелигенција сè повеќе станува прашање на компјутерска инфраструктура. За развој, тренирање и работа на големите AI-модели потребни се огромни количини компјутерска моќ, а нејзината достапност сè повеќе одредува колку брзо одредени лаборатории можат да развиваат нови модели и колку корисници можат истовремено да ги користат.
Анализата што ја објавува „Epoch AI“ се обидува да ги процени компјутерските капацитети на пет водечки AI-лаборатории: „OpenAI“, „Google DeepMind“, „Anthropic“, „Meta Superintelligence Labs“ и „SpaceX AI“. Капацитетот се изразува преку еквивалентен број на графички процесори „H100“ на „Nvidia“, односно „H100e“, а проценките се темелат на достапните податоци за електричната моќност, финансиските извештаи, проценките на аналитичарите и анализата на поединечни AI дата-центри.
Притоа, важно е да се направи разлика меѓу користењето на компјутерските капацитети и нивното поседување. „OpenAI“ и „Anthropic“, на пример, не поседуваат голем дел од инфраструктурата што ја користат, туку ја изнајмуваат од даватели на услуги за компјутерско работење во облак. Во таа улога се појавуваат „Microsoft“, „Amazon“, „Google“, „Oracle“ и „CoreWeave“.
Од друга страна, „Google DeepMind“ и „Meta Superintelligence Labs“ се дел од компании кои самите поседуваат големи компјутерски флоти. Но, ниту „Google“, ниту „Meta“ не ја користат целата своја инфраструктура исклучиво за своите најнапредни AI-лаборатории.
„OpenAI“ повеќекратно го зголеми капацитетот
Најјасниот показател за забрзувањето на инвестициите во AI-инфраструктурата доаѓа од „OpenAI“. Тоа е една од ретките водечки AI-лаборатории која јавно објави податоци за компјутерските капацитети низ времето, и тоа во форма на електрична моќност потребна за нивно напојување.
Според податоците што ги анализира „Epoch AI“, „OpenAI“ ја зголемил својата компјутерска флота од приближно 0,2 GW на крајот од 2023 година, на 0,6 GW на крајот од 2024 и 1,9 GW на крајот од 2025 година. Станува збор за речиси десеткратно зголемување на електричната моќност за само две години.
Капацитетот од 1,9 GW ја илустрира и физичката димензија на денешната AI-инфраструктура. Станува збор за моќност споредлива со потрошувачката на приближно 1,5 милиони просечни американски домаќинства.
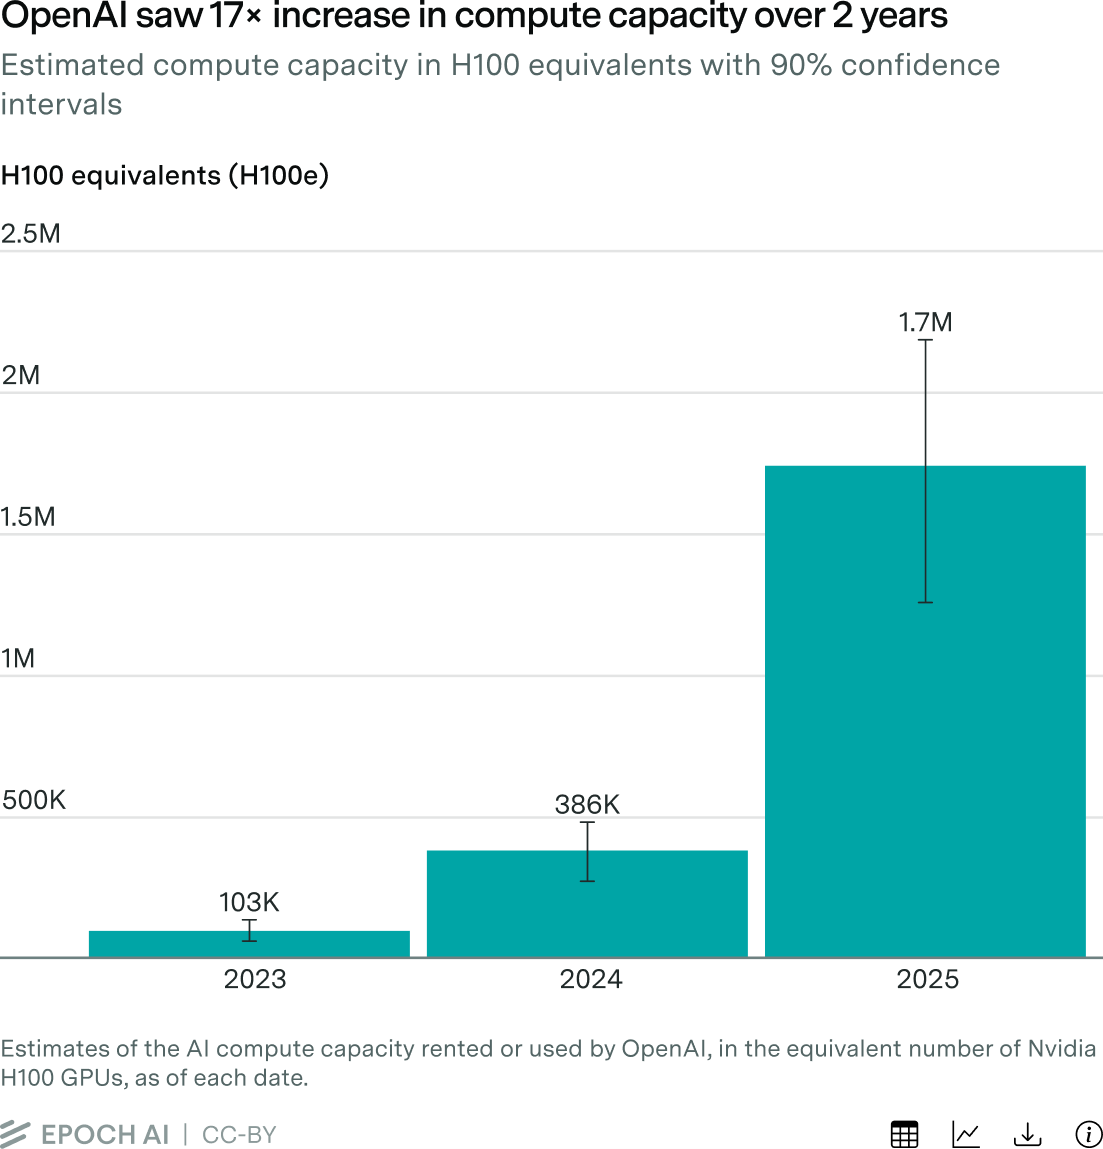
Претворен во еквиваленти на „H100“, тој раст е уште поизразен. „Epoch AI“ проценува дека „OpenAI“ во текот на 2024 и 2025 година приближно четирикратно го зголемувал својот компјутерски капацитет, што за две години би значело зголемување од приближно 17 пати.
Притоа, компјутерските капацитети не се користат само за тренирање нови модели. „OpenAI“ мора да ги дели меѓу истражувањето и развојот и работата на веќе постојните модели за корисниците. Според достапните податоци, во текот на 2025 година приближно половина од компјутерските ресурси биле поврзани со истражување и развој, а другата половина со работата на моделите.
Тоа е важна промена во однос на претходната фаза од развојот на генеративната AI. Како што расте бројот на корисници, компјутерскиот капацитет повеќе не е потребен само за создавање на следниот модел, туку и за секојдневно одговарање на милијарди барања.
„OpenAI“ и „DeepMind“ на врвот, но проценките не се прецизни
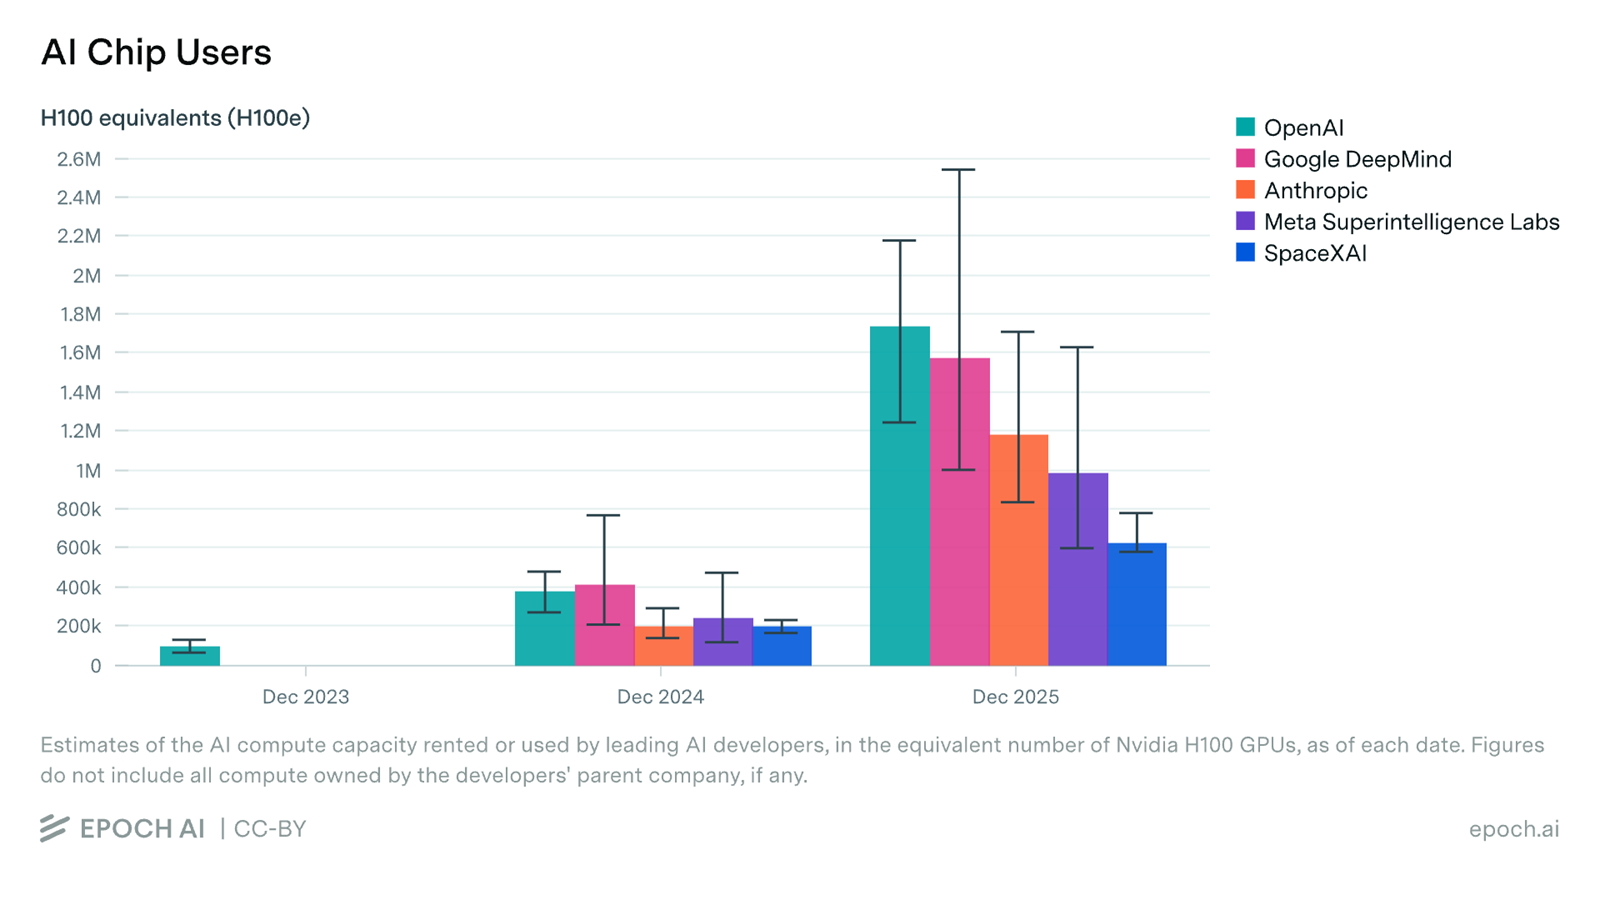
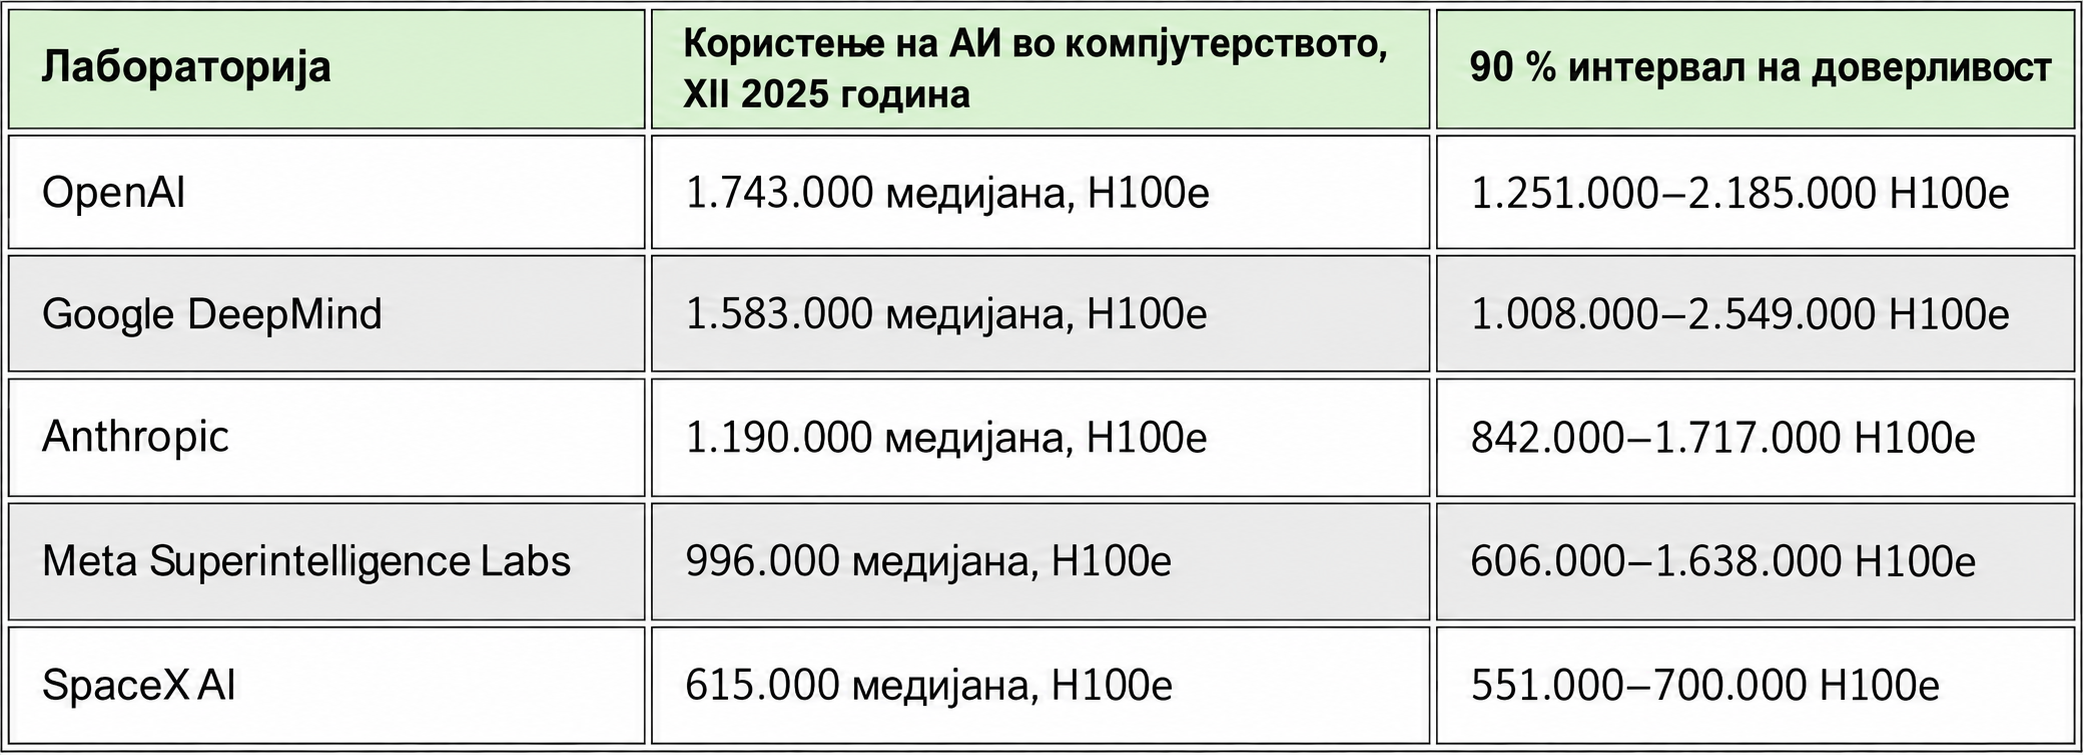
Според средната проценка на „Epoch AI“, „OpenAI“ на крајот од 2025 година можеби имал мала предност пред „Google DeepMind“ според количината на компјутерски ресурси што му биле достапни.
Но, станува збор за проценки, а не за прецизен попис на графичките процесори. За „Google DeepMind“, проценетиот опсег се движи од приближно еден милион до 2,5 милиони еквиваленти на „H100“.
Причината за широкиот опсег е едноставна: јавно не е познато колкав дел од својата вкупна компјутерска инфраструктура „Google“ директно му доделува на „DeepMind“, колкав дел користи за други AI-проекти, а колкав дел од капацитетот е наменет за надворешните корисници на „Google Cloud“.
Сличен проблем постои и кај „Meta“. „Meta“ поседува многу голема флота графички процесори, но од достапните податоци не е можно прецизно да се утврди колкав дел од неа е резервиран токму за „Meta Superintelligence Labs“.
Затоа „Epoch AI“ проценува дека „Meta“ на крајот од 2025 година не била водечка според количината на компјутерски капацитети наменети за нејзината водечка AI-лабораторија. „Anthropic“, според проценката, бил значително зад „OpenAI“ и „DeepMind“, додека „SpaceX AI“ бил на петтото место.
Ваквиот поредок треба да се разгледува внимателно. Кај компаниите кои самите поседуваат големи дата-центри, границата меѓу „компјутерските капацитети на лабораторијата“ и „компјутерските капацитети на компанијата“ не е секогаш јасна.
Сопственикот на инфраструктурата често не е AI-лабораторијата
Уште поинтересен е фактот што водечките AI-лаборатории и сопствениците на инфраструктурата не се исти компании.
„OpenAI“ е добар пример. Иако е меѓу најголемите корисници на компјутерска инфраструктура, голем дел од потребниот капацитет го обезбедува преку партнерства и договори со даватели на услуги за компјутерско работење во облак. Слично важи и за „Anthropic“.
Тоа создава нов вид зависност во AI-индустријата. Лабораторијата може да го развие најдобриот модел, но без пристап до доволни количини графички процесори, дата-центри и електрична енергија, тој модел не може ниту да биде трениран, ниту да им биде понуден на милиони корисници.
Истовремено, компаниите како „Microsoft“, „Amazon“, „Google“ и „Oracle“ не мора самите да развиваат водечки основни модели за да профитираат од AI-бумот. Тие можат да заработуваат од продажба на компјутерски капацитети на лабораториите што ги развиваат.
Во таа смисла, AI-пазарот има две различни нивоа. На едното се компаниите кои развиваат модели и апликации, а на другото се сопствениците на инфраструктурата на која тие модели се тренираат и работат.
Следната фаза ќе биде уште поголема
Побарувачката за компјутерски капацитети притоа не покажува знаци на забавување.
„OpenAI“ за 2026 година најави приближно 50 милијарди долари инвестиции во компјутерски капацитети, што е околу трипати повеќе од проценетиот износ за претходната година. „Anthropic“, исто така, се обидува да обезбеди дополнителни капацитети за да одговори на растот на побарувачката за своите модели.
Истовремено се менува и деловниот модел на сопствениците на инфраструктурата. „SpaceX“ забрзано ги зголемува капацитетите на своите AI дата-центри, но дел од таа инфраструктура почнува да им ја нуди и на други корисници. Меѓу компаниите кои користат такви капацитети се „Anthropic“ и „Google“.
Со тоа се создава своевиден пазар на AI-компјутерски капацитети на кој улогите сè повеќе се преклопуваат. Една компанија може истовремено да биде голем корисник, сопственик на сопствена инфраструктура и давател на компјутерски капацитети на други.
Графичкиот процесор повеќе не е само компјутерска компонента
Ваквиот развој покажува зошто прашањето за компјутерските капацитети сè почесто се наоѓа во центарот на AI-геополитиката и бизнисот.
Бројот и достапноста на графичките процесори директно влијаат врз способноста за тренирање големи модели. Но, графичкиот процесор сам по себе не е доволен. Потребни се дата-центри, мрежна инфраструктура, системи за складирање, ладење и, пред сè, големи количини електрична енергија.
Затоа трката во вештачката интелигенција постепено се претвора и во трка за физичка инфраструктура. Најнапредните AI-модели повеќе не се само резултат на работата на истражувачите и количината на податоци. Тие се резултат на комбинација од алгоритми, чипови, дата-центри и енергија.
Затоа, клучното прашање повеќе не е само кој го има најдобриот AI-модел, туку кој ги контролира компјутерските капацитети потребни за неговото создавање и користење. Во таа трка, AI-лабораториите зависат од компаниите кои поседуваат флоти графички процесори, дата-центри и енергетска инфраструктура – а токму таа зависност би можела да биде еден од најважните стратешки односи во следната фаза од развојот на вештачката интелигенција.